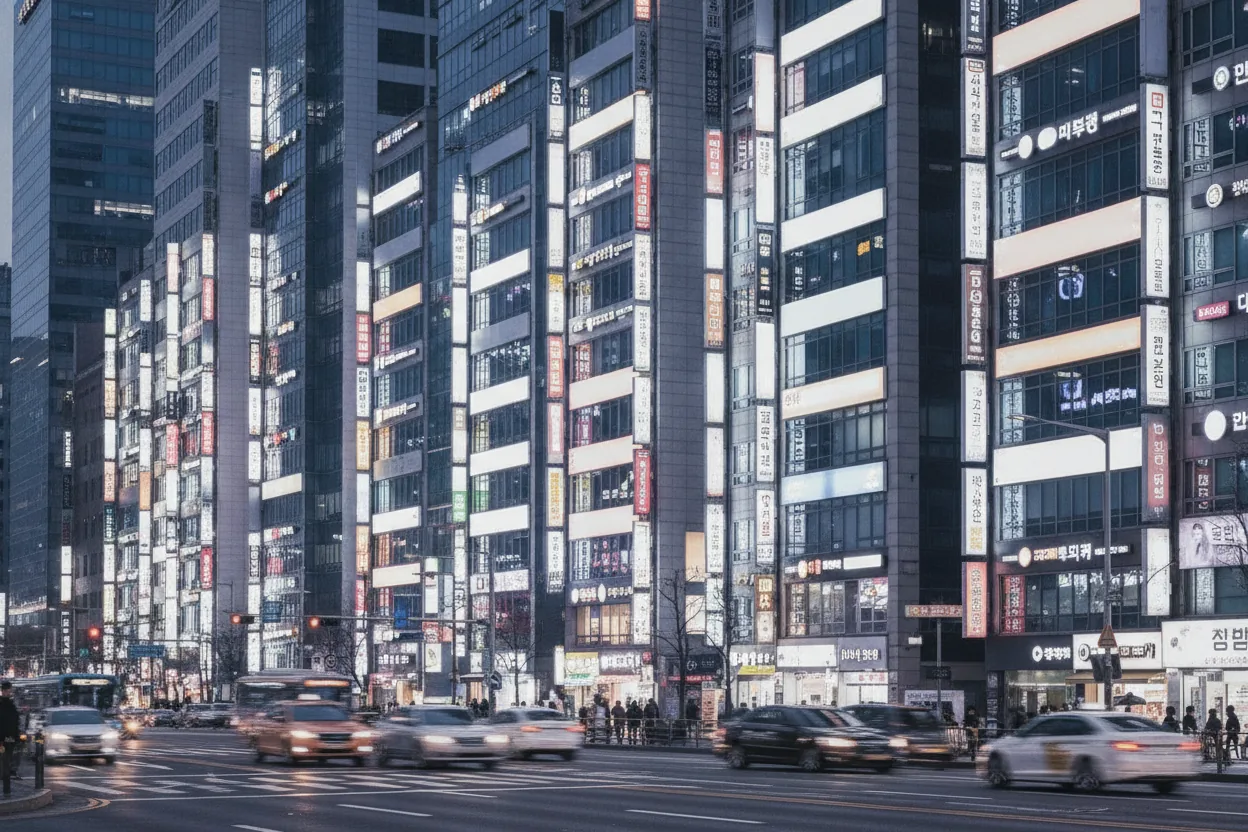
江南是首爾皮膚科診所密度相當高的區域,招牌林立。照常理這該是過度飽和的紅海,偏偏這些診所幾乎都能存活。真正的答案是:診所不在互相搶客,而是在分食一條從基礎諮詢延伸到高價套組的價格階梯,基礎諮詢只是讓患者走進診療室的入場券。誰設計了這條階梯,誰在中段高段拿走利潤,誰又在國際患者看不到的中介抽成裡承擔代價,這才是密度背後真正的問題。
是什麼讓江南撐起這樣的皮膚科診所密度
江南皮膚科價格階梯漏斗流程
低價諮詢買的不是治療,是進門機會,真實營收集中在中高段產品。
Source: 根據文章內容整理
江南站到新沙站之間,這條不到3公里的軸線,聚集了全韓國密度最高的醫療美容資源。這不是市場自然演化出來的,而是首爾市與江南區政府在2000年代初期的區域規劃產物。醫療用途的商業地產在江南享有相對寬鬆的容積率彈性,加上地鐵2號線與新盆唐線在此交會,人流與地產紅利同時到位,診所聚落就有了物理基礎。
密度本身成了一種行銷工具。國際患者打開地圖應用程式,看到一個路口方圓範圍內好幾間皮膚科招牌並列,這個視覺震撼本身就在傳遞訊息:這裡競爭足夠激烈,價格與技術都經過市場篩選過了。東京的醫美診所則分散在銀座、表參道、惠比壽等高端商圈,靠地段身價篩選客群。江南不玩這套,它靠密度製造信任。
但密度帶來的不只是信任,也帶來獲客成本的結構性問題。多間診所在同一條街上提供類似的雷射療程,單靠招牌與地點已經無法讓顧客走進某一間特定診所。這些診所究竟靠什麼互相區分?答案在定價結構裡。
定價親民的基礎諮詢是虧本生意還是漏斗起點
首爾、東京、上海醫美市場模式比較
| 城市 | 核心策略 | 轉換場域 | 定價透明度 |
|---|---|---|---|
| 首爾江南 | 密度製造信任 | 診所內部諮詢 | 低(中段後不透明) |
| 東京 | 稀缺性與隱私 | 口碑與直接預約 | 高 |
| 上海 | 平台流量分發 | 美團 / 新氧等平台 | 中(套裝規避比較) |
Source: 根據文章內容整理
江南皮膚科最常見的入門級諮詢,定價大致落在數萬韓元的區間。單看這個數字,許多人會以為診所在做公益,畢竟一次專業皮膚科診斷在首爾以外地區往往要價更高。實際上這是一套典型的漏斗定價,低價諮詢買的不是治療,是進門機會。 診所的真實營收,集中在中段與高段產品。一次基礎的皮秒雷射或水光針療程,價格依診所與療程設定而異,落差可能相當大。進階的組合套餐,包含多次雷射搭配生長因子注射或線雕拉提,價格層層堆疊,累積下來遠高於單次基礎療程。基礎諮詢費,說到底就是為了讓患者走進診療室,讓醫師與諮詢師能在面對面情境中,用皮膚檢測儀器掃描出斑點、皺紋、毛孔數據,再據此推薦進階療程。
上海的醫美機構也有類似邏輯,例如連鎖品牌美萊常用的低價體驗項目導流,但上海的玩家更依賴美團與新氧等平台的流量分發,江南診所更依賴實體空間內的轉換率。首爾把轉換動作留在診所內部完成,上海把它外包給了平台演算法。這個差異,決定了誰掌握定價權,也決定了誰能從這套階梯裡抽走最多利潤。國際患者正是在這個環節開始付出額外成本。
買下這套分級系統的國際患者替誰付了溢價
國際患者醫美支出流向結構
國際患者透過中介支付的總價中,資金流向示意
外國患者支付價格普遍高於本地患者,差額主要來自中介抽成結構,患者本人通常無法得知實際比例分配。
Source: 根據文章內容整理(示意比例)
江南每年吸引大量國際患者,其中中國大陸、日本、東南亞與中東客群占比最高。這些患者普遍面對一個現實:同一項雷射療程,外國患者支付的價格往往高於本地韓國患者。這是觀察到的市場趨勢,不是官方公開的統一定價表。價差來自醫美仲介與中介機構的抽成結構。
許多國際患者透過醫美中介平台或旅遊醫療代理預約江南診所,這些中介通常會從診所端抽取一定比例的介紹費,具體比例因平台與合作條件而異。這筆費用最終反映在患者支付的總價裡,但患者本人往往無法知道,自己付的錢裡有多大比例流向中介,而不是診所本身的治療成本。東京的高端診所,像筋膜拉提知名機構城本クリニック,多數堅持直接預約,拒絕與中介合作。代價是國際患者的觸達率較低,換來的是定價透明度更高。
韓國政府近年推動的醫療觀光認證制度,試圖為這套系統建立品質把關,要求接待外國患者的機構取得衛生福利部認證。但認證制度管得住醫療資質,管不住中介抽成的灰色空間。國際患者支付的溢價,設計者是中介產業鏈,受益者是中介與部分診所,承擔代價的是對韓語與韓國醫療體系不熟悉、議價能力相對弱勢的外國消費者。中介抽成只是溢價的其中一層,診所本身能不能長期維持這套分級定價,還要看它在密度競爭裡能不能活下來。
撐過密度競爭的診所靠什麼活下來
診所類型在密度競爭中的存活條件強度
| 診所類型 | 規模優勢 | 技術壁壘 | 存活機率 |
|---|---|---|---|
| 連鎖品牌(如ID、芭諾加) | 高 | 中 | 高 |
| 精品技術診所 | 低 | 高 | 高 |
| 中間地帶診所 | 低 | 低 | 低(最易淘汰) |
Source: 根據文章內容整理
眾多診所同時存在,不代表所有診所都能長期存活。江南醫美產業的淘汰速度,是業內普遍認知的現象。新開診所在頭兩年內面臨的租金與行銷成本壓力極大,江南核心地段的商業租金是首爾平均水準的數倍,加上為了在密集競爭中建立知名度,診所必須持續投入搜尋引擎優化、社群媒體聯名行銷、甚至與韓流明星或網紅代言合作,這些都是持續性的現金流出。
能長期存活的通常是兩類診所。一類是已經建立品牌識別度的連鎖機構如ID醫院、芭諾加,透過多分店模式分攤行銷成本,並靠規模化採購壓低雷射設備與藥品的進貨成本;另一類是擁有特定技術專利或獨家儀器代理權的精品診所,刻意走小眾高價路線,不靠流量,靠口碑與醫師個人品牌。中間地帶的診所,既沒有規模優勢也沒有技術壁壘,是這場密度競爭裡最容易被淘汰的一群。
這種分層生存邏輯,跟東京藥妝零售業的競爭結構有異曲同工之處。東京的松本清與唐吉訶德在同一商圈並存,靠的也是規模化與差異化的雙軌策略,不是單純的價格戰。江南的皮膚科診所,正在複製一套零售業早就驗證過的生存法則,只是把商品換成了醫療服務。
但醫療服務跟零售商品有一個根本差異:消費者無法像比較洗髮精成分一樣,輕易比較兩位醫師的雷射操作技術。這個資訊不對稱,才是整套江南系統能持續運轉的真正支柱。這個支柱的穩定性,取決於價格透明度能不能被監管追上。
横跨低價諮詢到高價套組的價格區間為何缺乏透明標準
江南醫美密度的三大結構支柱
容積率彈性、交通紅利與密度行銷效應三者疊加,構成江南診所能大量存活的物理與心理基礎。
Source: 根據文章內容整理
翻開任何一間江南診所的官網或社群帳號,基礎諮詢的價格幾乎都是公開標示,但進階套組的實際報價,往往要等患者實際到店,經過皮膚檢測後才會客製化給出。這種不透明不是疏漏,是結構性設計。每位患者的皮膚狀況、療程次數需求、附加藥品選擇都不同,診所利用這種客製化空間,為同一項基礎療程設定差異化報價。
韓國消費者保護機構近年要求醫美機構在官網公告基本療程的價格區間,但基本療程與進階療程之間的界線,由診所自行定義。消費者保護規範能管住入門定價的透明度,管不住中段與高段產品的實際議價空間。上海醫美市場的監管邏輯也類似,衛健委同樣要求公開定價,但機構普遍透過療程升級與套裝組合規避單項定價的直接比較。
對台灣、香港、新加坡的消費者而言,單純比較網路上公開的江南皮膚科價格表,幾乎沒有實際參考價值。真正決定最終支付金額的,是進入診療室後那場一對一的諮詢對話。這場對話的主導權,始終在診所手上,不在患者手上。
移植到其他城市的江南模式會遇到什麼阻礙
江南的密度加分級模式,理論上可以複製,實際複製的難度極高。這套系統成立的前提,是首爾擁有全亞洲數一數二密集的皮膚科醫師培訓體系,加上韓國醫療美容產業過去二十年累積的國際品牌聲量,讓國際患者願意專程飛來首爾,而不只是在本地找診所。東京與上海都有各自龐大的醫美市場,但兩座城市的消費者更傾向在本地消費,國際患者的流入比例遠低於首爾。
上海的醫美機構近年也在嘗試建立類似的密集商圈,例如靜安區與徐匯區部分路段的醫美診所聚落,但上海市場受制於更嚴格的廣告審批與醫療廣告法規,無法像江南一樣大規模透過社群媒體與網紅進行高強度行銷曝光。東京則完全走另一條路,高端診所刻意維持低調與預約制,拒絕複製江南的規模化曝光策略,靠的是口碑與老客戶轉介。
三座城市,三種邏輯。首爾靠密度與分級定價創造規模效應,東京靠稀缺性與隱私維護高端定價,上海靠平台流量與性價比搶占中端市場。江南模式之所以難以複製,不是技術門檻,而是整套社會信任結構需要時間累積,無法用資本瞬間複製貼上。回到開頭的問題:江南密度背後誰設計階梯、誰拿走利潤、誰承擔代價?診所與中介設計並主導這套分級系統,連鎖品牌與精品診所在中高段拿走大部分利潤,而對韓國醫療體系與語言不熟悉的國際患者,在資訊不對稱與中介抽成的灰色地帶裡,承擔了最大的代價。這套結構還能維持多久,取決於下一代消費者是否還願意為密度本身買單,還是會轉向更透明、更去中介化的消費模式。
本文僅供資訊與教育目的,不構成財務、投資或法律建議。文中觀點為分析性觀察,不應作為個人財務決策的依據。投資前請諮詢合格的財務顧問。