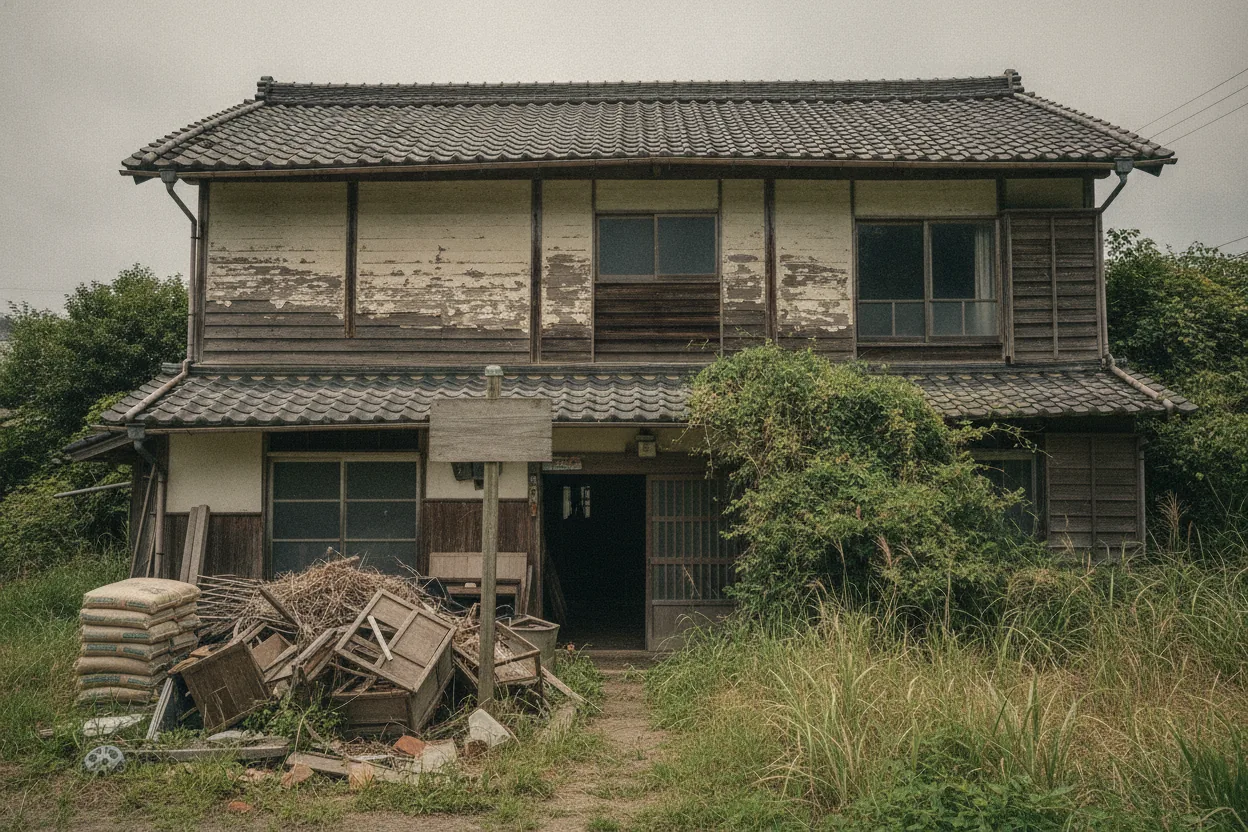
岐阜縣空屋銀行網站上,曾出現一棟兩層木造老屋以極低價格標售,換算新台幣可能只要幾十萬元,看起來比在台北租一年套房還划算。這個低價不是誘餌,而是地方政府為了清空戶籍、降低空屋率設計出來的起點。真正的成本藏在購入價之外,由法律過戶、翻修與廢棄物處理三塊疊加而成,往往遠高於標價,甚至可能是標價的數倍。這棟房子該不該買不是重點,重點是誰已經把這場成本轉嫁的規則寫好,而你還沒看懂標籤。
Akiya(空き家)這個詞已經被過度行銷了。地方創生補助金、YouTube上的歐美買家改造影片、地方政府的空屋銀行網站,三者合力把「百萬日圓買房」塑造成一種浪漫敘事。但從買家分享的成本經驗來看,購入價格從來不是真正的門檻,門檻在後面。
便宜標價,真實總價是另一個數字
岐阜縣或和歌山縣的空屋銀行(空き家バンク)上掛著一棟兩層木造老屋,標價低廉,看起來比在台北租一間套房一年還划算。這個價格確實存在,而且不是誘餌,很多空屋銀行的物件標價就是如此低廉,因為地方政府的核心目標是清空戶籍、降低空屋率統計,不是賺取土地增值。
實際交易結構顯示,購入價格通常占總支出的大部分(約70%至90%),額外費用(如仲介費、稅金、代書費等)僅占10%到25%。剩下的部分由三塊構成:法律與過戶費用(司法書士費、不動產取得稅、登記免許稅,合計約占購入價的6%到8%);翻修費用,這是大頭,木造老屋若有漏水或白蟻問題,單純屋頂與基礎結構翻修就可能落在300萬到800萬日圓之間;還有最容易被忽略的廢棄物處理成本。
空屋真實總成本結構拆解
一棟標價低廉空屋的總支出佔比估算
說明:購入價格雖是標價的主體,但翻修與廢棄物處理往往是預算中最難預估、最容易超支的項目,使真實總價遠高於標價。
Source: 資料來源:文中描述之空屋銀行交易結構估算
日本老屋常見的古民家家具廢棄物處理費用,業界稱為「遺品整理」費用。如果屋主過世後子女未清空房產,買家接手後常需自行承擔,單棟費用可達50萬到150萬日圓。三塊加總,一棟標價低廉的空屋,真實總成本往往遠高於原始標價,實務上可能需要準備數倍於標價的預算才足夠。這個總價落差,正是後面補助金設計要填補、也是要利用的缺口。
地方補助金,真正的受益者是誰
翻修費用是整個成本結構裡最大的一塊,地方政府的補助金正好針對這一塊而來,但補助設計的受益對象並不是表面上看起來的買家。許多縣市,例如長野縣、新潟縣與部分九州地區的町村,提供翻修補助,金額通常是翻修費用的三分之一到二分之一,上限多落在100萬到200萬日圓之間。聽起來像是地方政府在替買家分擔成本,實際上受益的另有其人。
補助申請門檻通常要求屋主必須在該地區定住一定年限(常見是5年以上),且翻修工程必須委託當地登記的建築業者執行。這個條款直接把翻修工程的現金流鎖定在地方建築公司手上,外地買家無法自行發包給更便宜的承包商,也無法DIY申請補助。補助金不是給買家的現金回饋,是地方政府用公共預算,替本地建築業維持一條穩定訂單來源。
這個機制在地方創生政策擴大後更加明顯。從補助條款的設計邏輯來看,接受空屋補助的翻修案件,工程款很大一部分應該會流向本地營造商,但具體比例因地區與年度而異,沒有一個放諸四海皆準的數字。
東京中古屋與地方空屋的風險結構對比
| 比較項目 | 東京23區中古屋 | 地方Akiya空屋 |
|---|---|---|
| 土地價值 | 高,支撐整體交易邏輯 | 趨近於零,部分甚至難以單獨出售 |
| 建築物角色 | 附帶資產,常計劃拆除重建 | 交易價值全部壓在建築本身是否能住 |
| 翻修成本占比 | 相對有限 | 占比高,常為最大支出項 |
| 主要風險 | 土地未來是否增值 | 翻修團隊能否準時交屋、屋況未知問題 |
Source: 資料來源:文中東京23區中古屋市場與地方Akiya交易結構描述
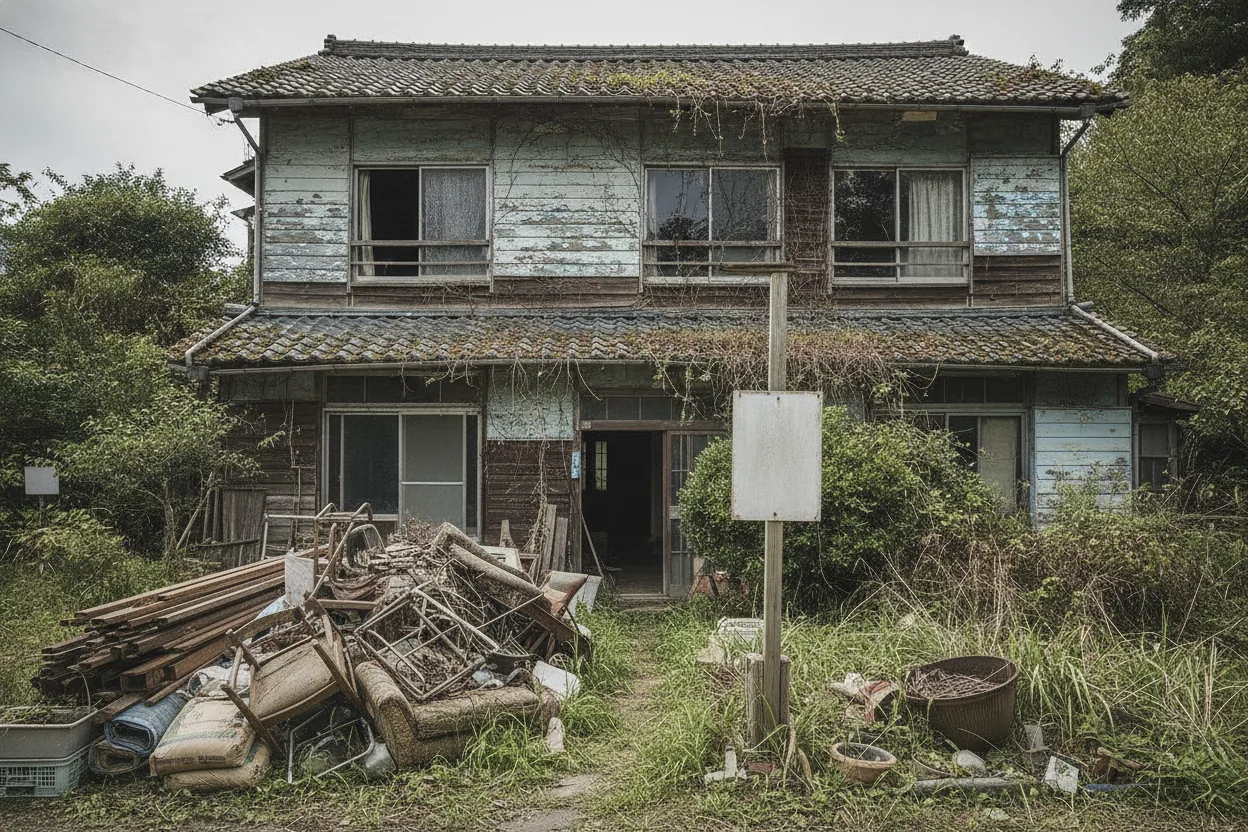
把東京買家的風險結構拿來對比,答案不一樣
補助金鎖定的是地方買家與地方建築業之間的關係。要看清地方Akiya買家到底承擔了什麼風險,需要一個對照組。把東京都心的中古屋市場拿來對比,結構差異會更清楚。東京23區內,一棟屋齡30年以上的木造中古屋,總價因地段與屋況差異很大,但整體水位明顯高出地方Akiya物件許多,翻修成本占總價的比例也相對有限,因為東京的土地價值本身就撐住了交易邏輯,建築物只是附帶資產,甚至常被買家計劃直接拆除重建。
地方Akiya完全相反,土地價值趨近於零,甚至部分山區物件的土地因為繼承登記混亂、共有人分散各地而難以單獨出售,交易的全部價值都壓在建築物本身是否還能住。東京買家賭的是土地未來增值,地方買家賭的是翻修團隊能不能準時交屋,白蟻問題不會在簽約後才被發現。
外國買家,特別是來自新加坡、香港與歐美的買家,近年的交易案例中出現一個明顯傾向:他們更集中在長野、山梨與九州的觀光導向町村,而非真正偏遠的過疎地區。原因很直接,這些地區的空屋銀行網站有英文介面,仲介公司(例如Akiya & Inakaya這類專門服務外國買家的中介)提供翻譯與法律協助服務。但服務費通常另計,占交易總額一定比例,這筆費用本地買家完全不需要支付。
翻修報價超支,究竟是意外還是常態
空屋補助金申請門檻鎖定了誰
補助金額比例
1/3 至 1/2
翻修費用
補助上限
100萬~200萬
日圓
定住門檻
5年以上
常見要求
關鍵條款:翻修工程必須委託當地登記建築業者
外地買家無法自行發包給更便宜的承包商,也無法DIY申請補助,現金流被鎖定在地方建築公司手上,公共預算實質上替本地營造業維持穩定訂單來源。
Source: 資料來源:文中長野縣、新潟縣與九州町村翻修補助條款描述
不管是本地買家還是外國買家,最終都要回到翻修這一步。翻修超支不是意外,是結構性的必然,原因在於日本建築業的報價習慣與老屋狀況的不可預測性同時存在。初次見積(估價)通常只基於外觀檢查,不包含拆開地板或牆面後才能發現的腐朽與漏水範圍。日本1981年前建造的木造建築(舊耐震基準)翻修時,若涉及結構補強以符合現行耐震標準,成本可能明顯增加,而全國空屋中有不少屋齡落在這個基準線之前。電力與排水管線若未曾更新,重新布線與配管費用常在初次報價之外被追加。材料與人工成本近年持續上漲,相比過去已明顯墊高,這部分直接反映在翻修總價上。
這些因素疊加起來,解釋了為什麼網路上流傳的空屋改造奇蹟故事往往是極端值。那些花費不到預算就完成翻修的案例,通常是買家本身具備建築背景,或者物件本身屋況異常良好,而後者其實是稀缺品,不是主流。多數買家最終支付的翻修總價,與初次估價之間往往會有明顯落差,實際金額依物件狀況而定。
這個結構留給買家的問題,從一開始就不是這棟房子該不該買,而是這場成本分配裡,自己願意扮演哪一個角色:承擔翻修風險換取低總價的開拓者,還是付出仲介與法律服務溢價換取流程安全感的外來者。日本地方政府、建築業與仲介網絡早已把這兩種角色的價格都標好了,差別只在於買家自己有沒有看懂標籤。
本文僅供資訊與教育目的,不構成財務、投資或法律建議。文中觀點為分析性觀察,不應作為個人財務決策的依據。投資前請諮詢合格的財務顧問。