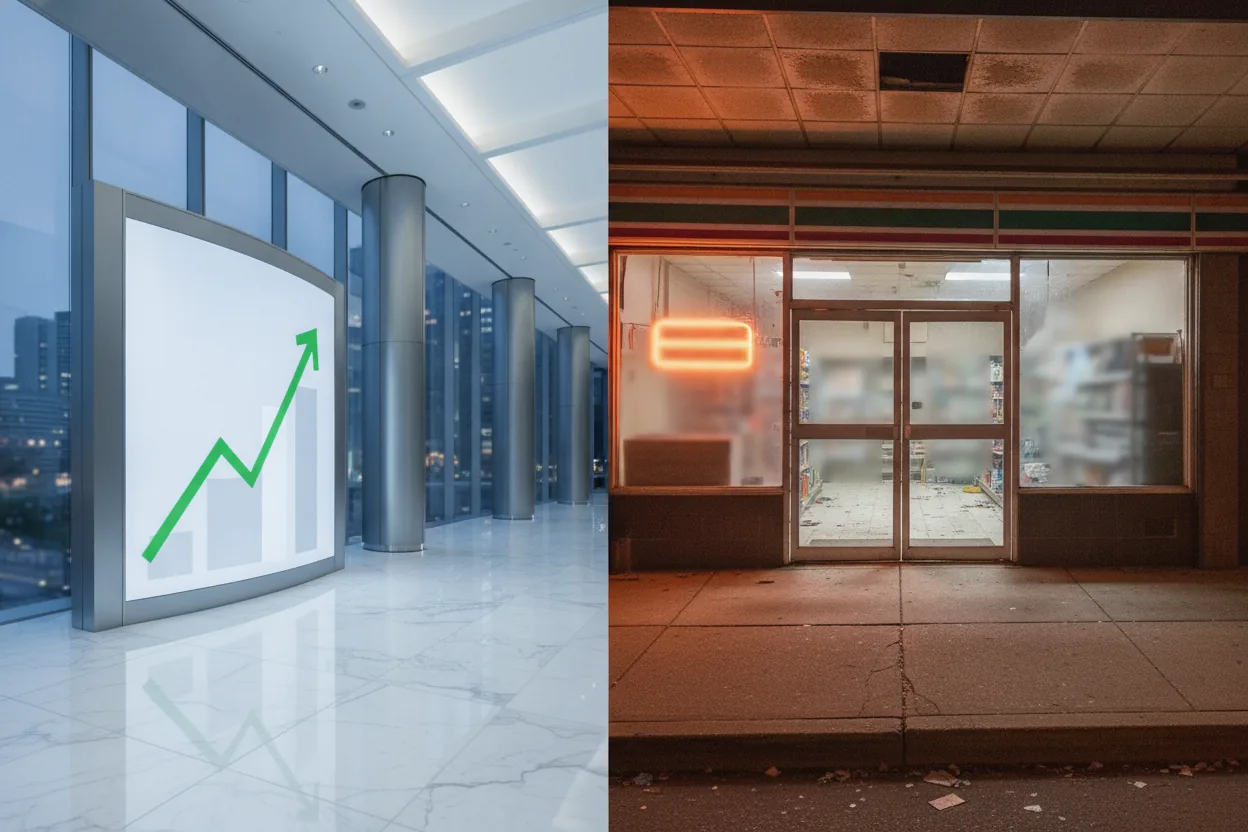
東京總部預估的年度營業利益據稱創下新高,具體數字未經證實,一個維持不變的紀錄數字,同一時間美國加盟主在網路上抱怨自家門店的地板超過十年沒換過。這套分潤結構是總部設計的,權利金抽走銷售毛利的一部分,據估計比例不低,卻不必負責店裡漏水的天花板。股價半年漲了近六成。問題是,這六成漲幅跟街角那家設備老舊的便利店之間,到底還剩下多少關係?
東京總部的利潤是從哪裡來的?
Seven and I控股的利潤成長,官方說法是店舖網絡的擴張帶動的。這句話聽起來平淡,拆開來看,指的其實是特許權使用費(royalty)與供應鏈批發利潤的規模效應。日本模式下,7-Eleven日本總部對加盟主收取的權利金比例落在銷售毛利的一定範圍內,具體比例依店舖類型與契約年限浮動,外界說法不盡一致。這套機制的核心邏輯很直白:總部不用直接承擔店舖的水電、人力、裝修成本,卻能穩定分享每一筆銷售產生的毛利。
這套機制在日本本土運作得相當順暢,靠的是密集的督導巡店制度(OFC,Operation Field Counselor)。總部派駐的督導員每週巡店數次,協助加盟主做商品組合調整、報廢管理,甚至排班建議。高頻率介入換來的是加盟主對總部品牌與供應鏈的高度依賴,同時總部也掌握了每家店的實際運營狀況,知道資源該投在哪裡。
日本與美國7-Eleven督導及資本配置流程對比
日本模式:高頻督導,主動維護
① 督導每週巡店數次
② 掌握單店實況
③ 總部排定裝修週期
④ 主動翻修,非被動等待
美國模式:低頻督導,被動應對
① 督導頻率低
② 資本承諾模糊
③ 新店開發優先於翻修
④ 加盟主抱怨累積待爆發
Source: 資料來源:文章內容整理(Seven and I控股公開資訊與媒體報導)
美國市場是另一套邏輯。7-Eleven美國分公司的加盟主與總部的關係更接近傳統美式特許經營,督導頻率遠低於日本本土,總部對單店翻修、設備更新的資本支出承諾也相對模糊。東京總部收權利金的效率,和它對美國門店資本投入的效率,根本不在同一個時間表上運作。如果東京總部的利潤成長主要來自店舖網絡擴張,那擴張的到底是哪裡的網絡?這個問題的答案,決定了下一節要談的資本分配順序。
為什麼美國加盟主的翻修請求總是排在後面?
答案藏在資本支出的分配優先順序裡。Seven and I控股近年的資本支出重心,明顯放在北美市場的新店開發與既有Speedway門店(2021年從Marathon Petroleum收購的加油站便利店品牌)整合,不是既有7-Eleven加盟店的硬體更新。新店開發能立即貢獻新的權利金收入來源,既有店翻修只是維持現狀,不會產生新的財務數字讓下一季財報好看。這個順序不是隨機的。
加盟主Joe DiPinto(在Unhappy Franchisee網站上被點名的個案之一)的抱怨,代表的是一種結構性的資訊落差。加盟主每天在店裡看到的是壞掉的冷凍櫃、龜裂的地磚;總部董事會看到的是季度營收成長率與股價曲線。這兩套視角之間沒有一個強制的回饋機制,能讓門店老化這個一線問題,轉換成資本支出優先項目這個總部決策層看得到的變量。除非加盟主集體訴訟或大量退出加盟,翻修需求很難自動變成財報上的成本項目。
日本模式與美國模式責任配對對照表
| 比較項目 | 日本本土模式 | 美國市場模式 |
|---|---|---|
| 督導巡店頻率 | 每週數次(OFC制度) | 遠低於日本本土 |
| 權利金抽成比例 | 相對較高 | 相對較低 |
| 硬體更新責任 | 總部主動排定週期 | 責任模糊,偏向加盟主 |
| 資本支出重心 | 既有店維護 | 新店開發、Speedway整合 |
| 回饋機制 | 合約層面較緊密配對 | 缺乏強制回饋機制 |
Source: 資料來源:文章內容整理(Unhappy Franchisee、業界觀察報導)
可以比較的是日本本土的做法。據部分業界觀察,日本7-Eleven店舖的裝修週期大致以數年為一個週期,這是總部主動排定的維護計畫,不是等加盟主抱怨才啟動。差異的根源在於,日本總部對加盟主的權利金抽成比例本來就更高,相對地也承擔更多硬體更新的責任,形成一種(至少在合約層面上)比較緊密的責任配對。美國市場的加盟結構把更多資本支出的風險留給加盟主自己承擔,總部收權利金的比例雖然較低,卻也降低了自己對單店硬體的義務。
這種責任配對的鬆緊差異,決定了誰在夜裡失眠。東京總部的財務長不會為某條街角店的地磚失眠,因為那不在他的績效指標裡。如果美國加盟主的處境長期得不到改善,這套加盟模式在美國市場的擴張速度會不會反過來拖累總部的成長敘事?這個懸而未決的問題,恰恰也是股價敘事裡最容易被忽略的一塊。
便利店銷售毛利分潤結構示意
日本模式:總部抽成比例較高
美國模式:總部抽成比例較低
註:比例為文章敘述邏輯下的示意呈現,實際契約比例依店舖類型與年限浮動,非官方公佈精確數字。
Source: 資料來源:文章內容整理(分潤機制為概念性示意,非官方精確數字)
股價上漲六成,代表了什麼樣的市場預期?
Seven and I控股股價近期出現顯著上漲,這個數字背後的市場敘事,很大程度上跟外部收購案的傳聞有關。據報導,加拿大便利店集團Alimentation Couche-Tard(Circle K的母公司)曾對Seven and I控股提出收購意向,儘管後續談判進展反覆,這個收購故事本身已經成為推動股價的重要敘事線。股價的上漲未必完全反映7-Eleven便利店本業的營運改善,更多是反映市場對公司資產可能被重新估值、被收購方支付溢價的預期。
這裡有個反直覺的結構:一家便利店集團的股價表現,可能和它旗下實體門店的真實服務品質,是兩條幾乎不相交的曲線。投資人買的是Seven and I控股這個法人實體的股票,他們評估資產組合、收購溢價、日本零售業整併趨勢;加盟主在意的是店裡的冰箱會不會半夜停電。這兩群人理論上都跟7-Eleven這個品牌綁在一起,但對「這家公司表現得好不好」的定義完全不同。
Seven and I控股同時也在推進自家便利店業務與超市百貨業務(Ito-Yokado等)的切割重組,這個切割本身就是為了讓便利店這塊資產更乾淨,更容易被外部評估或收購。當總部管理層的注意力放在如何讓公司資產結構更適合被收購或重新上市,美國門店的翻修預算排在議程的哪一頁,不難猜。
股價六成漲幅的敘事拆解
近六成
Seven and I控股半年股價漲幅
漲幅主要來源
收購溢價預期
資產重組敘事
未反映的現實
門店地磚老舊
冷凍櫃故障
結論:股價曲線與門店真實狀況,是兩條幾乎不相交的線
Source: 資料來源:文章內容整理(Alimentation Couche-Tard收購傳聞相關報導)
回到開頭那個問題:股價的六成漲幅,跟街角那家設備老舊的便利店之間還剩下多少關係?幾乎沒有。漲幅來自收購溢價預期與資產重組敘事,不是來自地磚換新或冷凍櫃修好。加盟主能不能等到翻修那一天,不會寫進任何一份財報,卻會寫進下一次加盟主集體行動或訴訟的新聞標題裡。到那時候,股價曲線才會第一次被迫跟門店的真實狀況對上話。
本文僅供資訊與教育目的,不構成財務、投資或法律建議。文中觀點為分析性觀察,不應作為個人財務決策的依據。投資前請諮詢合格的財務顧問。