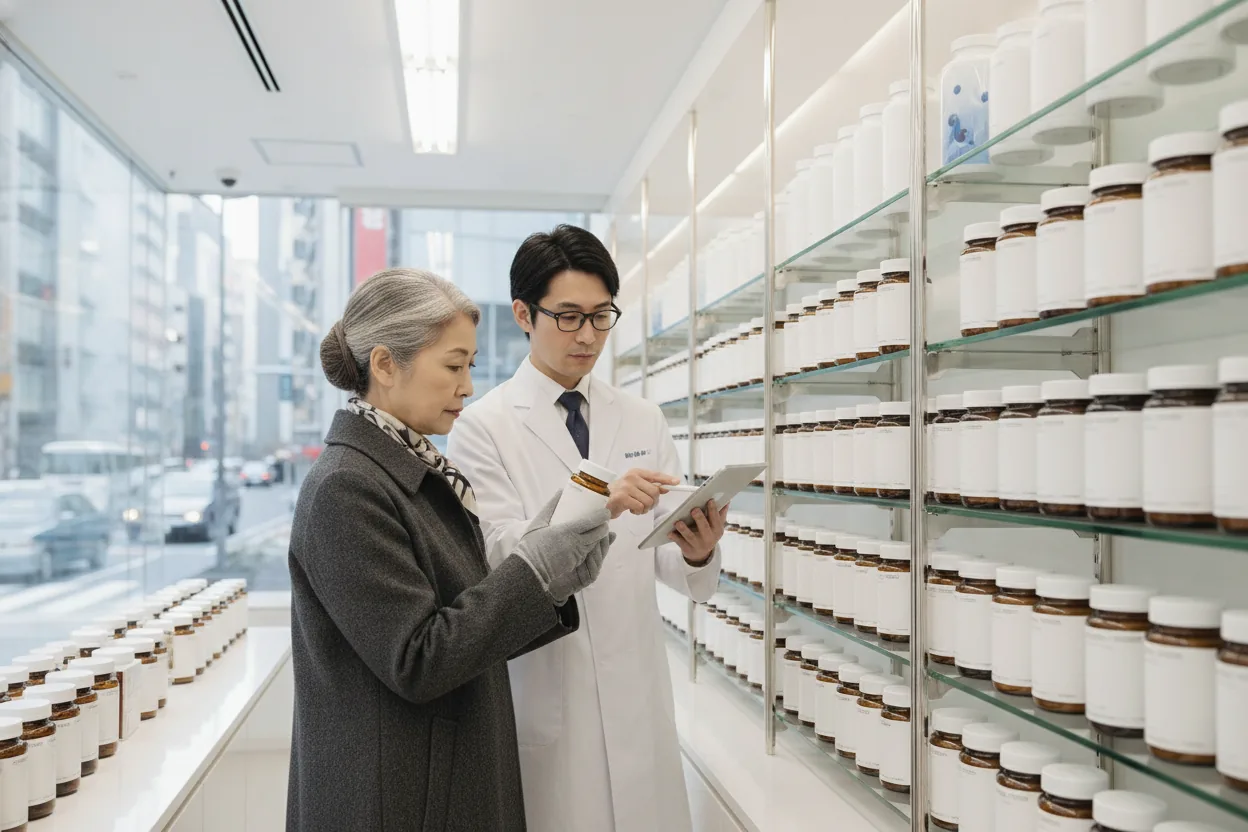
日本的高齡化不是均勻擴散的現象,關東地區的高齡人口占比並非全國最高,但這裡的保健品人均支出卻持續領先其他城市。設計這張消費地圖的不是哪個廣告公司,是味の素、大塚製藥這些總部設在東京的藥廠與食品企業,用論文摘要與臨床數據說服高教育水平的白領階層埋單。真正掏錢維持認知功能的,是逐漸老去卻全額自費的高齡消費者。日本輕度認知障礙人口的規模會隨高齡人口增加而擴大,但這個趨勢為什麼先在東京變成一門生意,而不是在高齡人口占比更高的其他地區?答案要從關東的產業結構、人口結構,以及零售業者怎麼設計消費場景,分開來看。
關東地區成為補給品消費重心的原因
東京、上海、首爾認知健康市場比較
| 項目 | 東京 | 上海 | 首爾 |
|---|---|---|---|
| 核心客群年齡 | 65歲以上 | 30到45歲 | 介於兩者之間 |
| 購買動機 | 預防與維持 | 認知表現優化 | 抗老美容為主 |
| 決策路徑 | 藥局諮詢、成分說明書 | 社群媒體、直播帶貨 | 美妝藥妝複合店 |
| 消費邏輯類型 | 必需型消費 | 增強型消費 | 市場尚未成熟 |
| 企業規劃週期 | 約十年 | 約一年 | 尚未明確 |
Source: 根據文章內容整理
一般人以為日本的高齡化問題全國均勻擴散,哪裡人老得多,哪裡市場就大。數字顯示的是另一回事:關東地區的高齡人口占比並非全國最高,但這裡的保健品人均支出卻持續領先其他區域。
關東地區,也就是東京都及其周邊的埼玉、千葉、神奈川,集中了日本大量企業總部與研究機構。味の素、大塚製藥、第一三共這些在腦科學與營養科學領域深耕的企業,總部幾乎都設在東京。企業總部的聚集不只帶來就業,也帶來一種特殊的消費心理。高教育水平的白領階層更容易接受有科學背書的保健食品敘事,他們不是被廣告說服,是被論文摘要與臨床數據說服。
這與上海的保健品消費邏輯形成明顯對比。上海消費者更傾向透過社群媒體與直播帶貨接觸保健品,決策路徑偏向情感與口碑驅動。東京消費者則更依賴藥局櫃台的專業諮詢與廠商提供的成分說明書。首爾又是另一套邏輯,後面會談到。關東地區的所得水準疊加這種理性消費傾向,讓這裡的人均保健品支出持續高於日本其他區域。所得與教育程度疊加後的效果,壓過了高齡人口占比本身。這解釋了消費力集中在哪裡,但還沒說清楚這股消費力背後真正要滿足的需求是什麼,得回到人口結構本身來看。
高齡化人口結構帶來的真實需求
東京認知健康補給品市場形成路徑
Source: 根據文章內容整理
日本的高齡化不是新聞,但多數報導停留在「老人很多」的表層敘述,沒深入到這些老人實際在買什麼。數字顯示的答案是預防性健康管理產品,而認知健康補給品正是其中成長最快的子類別。
隨著日本社會持續老化,輕度認知障礙人口的規模會在未來持續擴大,這指向2030年前後一個值得關注的消費客群。輕度認知障礙不是失智症,是失智症前期,患者仍有自主生活能力,但記憶與判斷力開始出現可感知的衰退。這個階段的消費者恰好是保健品市場最想捕捉的客群,他們有能力自己做購買決策,也有強烈動機維持現狀,不想惡化到需要他人照護的階段。
日本高齡消費者對預防性健康的偏好不是單純的健康焦慮,更接近一種文化腳本。優雅老去在日本社會語境中,長期與自我管理、不給家人添麻煩綁定。這套文化邏輯讓補給品消費從治療被重新定義成維持獨立生活的日常實踐,於是購買行為脫離了醫療決策的沉重感,變成接近日常保養品的消費習慣。這套文化腳本有多穩固,直接反映在輕度認知障礙人口規模可能持續擴大的趨勢中。有了消費力與消費動機,接下來要看誰在實際的貨架與店面設計上,把這股需求轉成穩定的購買行為。
日本企業設計出的零售消費場景
認知健康補給品市場的受益者與承擔者
|
直接受益者
具臨床研究能力與長期品牌信任的日本廠商
取得機能性標示食品認證 維持高售價與高毛利 |
間接承擔者
年金收入為主的高齡消費者
全額自費,公共醫療保險不涵蓋 長期切出有限可支配所得 |
Source: 根據文章內容整理
多數消費者以為自己買的是一瓶補給品,零售貨架的實際配置顯示,他們買的其實是一整套場景設計。這套設計的主角是セブン-イレブン與其他便利商店體系。
日本便利商店密度全球數一數二,而這些店面的保健品貨架正逐漸從邊角位置移到收銀台旁的黃金陳列區。這不是偶然的貨架管理決策,是零售商觀察到高齡消費者購物頻率高、單次消費額低,但長期累積總量可觀的購買模式之後,刻意做出的空間重新配置。
日本的藥妝連鎖,像是マツモトキヨシ,也持續擴大認知健康專區,並透過店內藥劑師提供一對一諮詢。這種專業背書加高頻觸達的雙軌模式,在首爾相對少見。首爾的保健品消費更集中在Olive Young這類美妝藥妝複合店,訴求偏向抗老美容,認知健康品類的獨立貨架尚未成熟。東京與首爾在同一個高齡化趨勢下,走出了兩條不同的零售路徑。差異的根源不在零售業態,在於兩地社會對老化話題的公開討論程度:日本社會更願意公開談論認知衰退,首爾社會仍傾向將其視為隱私話題。東京與首爾的對比只是整張比較圖的一半,另一半要把上海放進來看才完整。
東京與上海消費心理的根本差異
三城市認知健康消費特性強度比較
| 特性 | 東京 | 上海 | 首爾 |
|---|---|---|---|
| 理性/科學訴求 | 高 | 低 | 中 |
| 公開談論老化程度 | 高 | 中 | 低 |
| 零售專區成熟度 | 高 | 中 | 低 |
| 需求穩定性 | 高 | 低 | 中 |
Source: 根據文章內容整理
把東京與上海的認知健康市場並排比較,會發現兩座城市幾乎在用不同的語言談論同一件事。
東京的消費語言是維持:維持記憶力,維持獨立生活,維持現有的生活品質。這套語言預設一個前提,使用者已經步入中老年,正在對抗自然的衰退曲線。上海的消費語言則偏向優化,年輕白領購買銀杏提取物或Omega-3補給品,訴求是提升工作時的專注力與記憶效率,不是對抗老化。兩種語言背後,是兩種完全不同的客群結構。
- 東京:核心客群集中在65歲以上,購買動機是預防與維持
- 上海:核心客群下沉至30到45歲都市白領,購買動機是認知表現優化,首爾的客群則介於兩者之間,但消費規模與市場成熟度都落後於東京與上海
這份對比揭示一個結構性事實:日本的認知健康市場是由人口老化推動的必需型消費,上海的同類市場是由職場競爭推動的增強型消費。必需型消費的需求曲線相對穩定,不易受經濟週期影響,增強型消費則更容易隨著就業市場波動起伏。日本企業規劃產能與研發投入時,常用十年為單位做市場預測,上海市場的同類規劃窗口通常短得多。十年對一年,正是兩種消費邏輯的規劃落差。這種需求穩定度的差異,決定了市場成長的果實最後分配給誰,又由誰來承擔成本。
市場擴張中真正的獲益者與承擔者
關東市場領先地位的構成條件
推動東京成為市場重心的四個同時到位條件(示意佔比)
而是四個條件 同時到位
Source: 根據文章內容整理
市場成長的敘事總是正面的。成長果實的實際分配顯示的卻是另一幅圖像,這一點在認知健康補給品市場表現得特別清楚。
直接受益者是具備臨床研究能力與長期品牌信任的日本廠商。這類企業有能力投入成分功效驗證,取得機能性標示食品這類官方認證標籤,進而在藥局與便利商店貨架上,用「有科學依據」這個訴求與一般保健食品做出區隔,並維持相對高的售價與毛利。這條路需要前期研發投入才能走通,中小型新創業者很難短期複製。
間接承擔成本的,是高齡消費者自己。日本的公共醫療保險不涵蓋保健食品支出,認知健康補給品完全是自費項目。對退休後收入來源主要是年金的高齡族群,長期規律購買這類產品,意味著從有限的可支配所得中,持續切出一塊給預防性健康管理。這筆支出是否真正延緩了認知衰退,目前的臨床證據仍存在分歧。消費行為本身的穩定性,與證據強弱沒有太大關係。
這種結構讓整個市場呈現一種特殊的穩定性。輕度認知障礙人口規模持續擴大的趨勢,不只是一個流行病學議題,也是未來十年補給品企業的營收預測基礎。當一個健康風險的規模被轉換成一個可以寫進財報預測的消費群體,這座城市的老化就不只是人口議題,也是一門持續運轉的生意。這也回答了文章開頭的問題:東京能先把這個趨勢變成生意,靠的不是全國最高的高齡人口占比,是企業總部、研究機構、理性消費傾向與零售場景設計這幾個條件同時到位。這套邏輯會不會在首爾或上海複製,取決於這兩座城市的高齡人口是否也會發展出同樣程度的自費預防性消費習慣。目前能回答這個問題的,還只有東京一地的數字。
免責聲明:本文內容僅供參考與資訊分享之用,不構成醫療建議、投資建議或專業意見。文中提及之產品、企業與數據均來自公開資訊整理,讀者在做出相關健康或消費決策前,應諮詢專業醫師或相關領域專家。